
Budget d'une fanfare amateur : postes de dépenses clés
Une fanfare amateur passe souvent pour une activité peu coûteuse. Les musiciens ne sont pas rémunérés, les répétitions se tiennent dans une salle municipale, et le répertoire semble ne rien exiger de particulier. Pourtant, les trésoriers de ces formations constatent régulièrement que l'équilibre budgétaire reste fragile, et que la moindre dépense imprévue peut désorganiser une saison entière.
La raison tient moins à un poste de dépense unique qu'à la multiplication de charges modestes, dont certaines ont augmenté plus vite que les recettes. Les dernières années ont accentué ce décalage, notamment pour les formations qui se produisent en extérieur ou qui doivent renouveler leur instrumentarium.
Les instruments et leur entretien, premier poste structurel
Contrairement à une idée répandue, le parc instrumental ne se limite pas à l'achat initial. Une fanfare doit entretenir des cuivres, des bois, des percussions et parfois des instruments à anche double, dont la maintenance est spécialisée. Les réparations courantes — redressage de tubes, remplacement de tampons, révision de pistons — reviennent à intervalles réguliers et concernent l'ensemble du parc.
Les anches, les huiles, les graisses et les cordes de percussion constituent des consommables renouvelés chaque saison. Leur coût unitaire est faible, mais leur accumulation pèse sur le budget de fonctionnement. Les grosses pièces, comme une grosse caisse ou un saxophone baryton, relèvent d'un investissement exceptionnel, souvent financé par plusieurs exercices ou par une subvention spécifique.
Certaines formations choisissent de ne pas acheter et de louer. Ce choix réduit la charge immédiate mais crée une dépense récurrente qui ne s'arrête jamais. Il convient donc de comparer les deux options sur plusieurs années, en tenant compte de l'usage réel de l'instrument.
Les frais de déplacement et de représentation
Une fanfare se déplace. Les sorties, les cérémonies, les festivals et les concours génèrent des frais qui ne se voient pas dans la comptabilité quotidienne. Le transport du matériel et des musiciens représente souvent le deuxième poste de dépense, surtout lorsque la formation doit louer un autocar ou faire appel à des véhicules personnels remboursés au kilomètre.
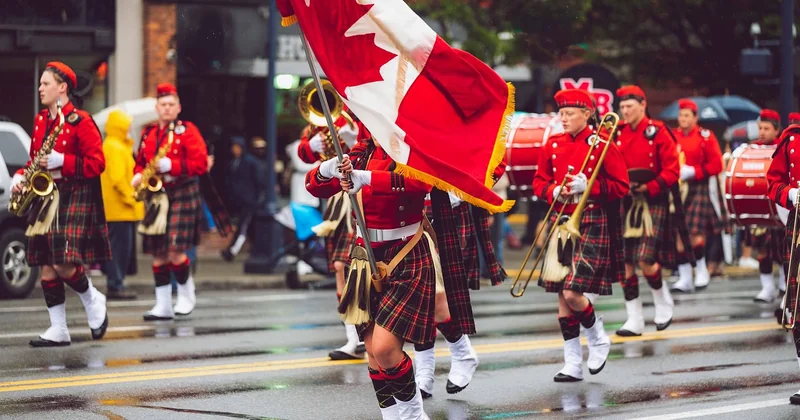
L'hébergement et la restauration s'ajoutent dès qu'une sortie dépasse la journée. Ces dépenses varient fortement selon la distance et la durée, mais elles restent difficiles à comprimer sans renoncer à certaines invitations. Les organisateurs prennent parfois en charge une partie des frais, ce qui atténue la charge sans la supprimer.
À cela s'ajoutent les frais de représentation : uniformes, chemises, accessoires distinctifs. Leur renouvellement suit l'usure et les changements d'effectif. Une fanfare qui accueille plusieurs nouveaux membres sur une saison doit prévoir un renouvellement partiel de la tenue, même si le modèle reste inchangé.
Les charges administratives et les assurances
Toute formation constituée en association supporte des frais de structure. Les cotisations, les frais bancaires, les assurances responsabilité civile et parfois la protection juridique des dirigeants représentent des montants modestes pris isolément, mais obligatoires. L'assurance couvre les musiciens et le public lors des représentations, ce qui exclut de s'en passer.
La diffusion du répertoire implique également des dépenses : achat de partitions, droits d'exécution pour les œuvres protégées, abonnements à des bibliothèques musicales. Les formations qui arrangent elles-mêmes leurs morceaux réduisent ce poste, mais doivent disposer des compétences nécessaires et respecter les règles de propriété intellectuelle.
Enfin, la communication — programmes, affiches, site internet, réseaux sociaux — demande du temps ou de l'argent, rarement les deux à la fois. Les fanfares qui s'appuient sur des bénévoles économisent sur ce poste, au prix d'une charge de travail qui repose sur un petit nombre de personnes. Cette dépendance constitue une fragilité en soi, indépendamment du budget.
Les recettes, de leur côté, proviennent des cotisations, des cachets, des subventions publiques et parfois du mécénat local. Leur régularité varie selon les territoires et les réseaux. Un budget de fanfare amateur tient donc moins à un équilibre confortable qu'à une vigilance constante sur des dépenses dispersées, dont aucune ne paraît déterminante isolément.


